IHSG dan Rupiah Hancur! Airlangga Tagih Bukti Reformasi BEI di Tengah Ancaman MSCI
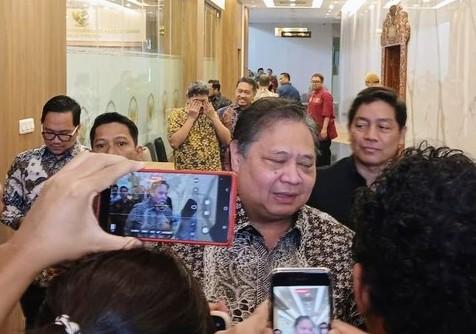
Menteri Koordinator Bidang Perekonomian, Airlangga Hartarto, mengakui kehancuran IHSG dan Rupiah akibat imbas dari MSCI. (sumber: detikfinance.com)
BEDELAU.COM --Pasar saham Indonesia sedang meminta jawaban, bukan sekadar penjelasan panjang dari pejabat. Setelah MSCI membuka kemungkinan menurunkan status Indonesia, Airlangga Hartarto meminta Bursa Efek Indonesia menyiapkan langkah konkret. Taruhannya bukan cuma angka indeks, melainkan kepercayaan investor terhadap aturan permainan.
Menteri Koordinator Bidang Perekonomian itu menuntut reformasi pasar modal memiliki tahapan jelas dan jadwal terukur. Pesannya menyasar Bursa Efek Indonesia, yang harus membuktikan perbaikan tata kelola. Bagi investor, janji reformasi tanpa bukti ibarat papan petunjuk menuju jalan buntu.
Airlangga menyampaikan desakan tersebut di Jakarta, Jumat, 16 Oktober 2026. Ia meminta bursa menyiapkan “langkahnya konkret beserta timelinenya” untuk menindaklanjuti pengumuman MSCI. Artinya, pemerintah menginginkan pekerjaan yang dapat diperiksa, bukan sekadar daftar rencana.
Desakan itu muncul ketika pasar menghadapi tekanan luar biasa setelah pengumuman penyedia indeks global tersebut. Indeks Harga Saham Gabungan akhirnya ditutup anjlok 11,57 persen ke level 5.185,10. Penurunan itu menjadi yang terdalam sejak Januari 1998, menurut laporan Reuters dan data pasar.
Pada pembukaan perdagangan, tekanan sudah terasa sebelum investor sempat mencerna seluruh dampaknya. IHSG merosot lebih dari delapan persen hingga perdagangan dihentikan sementara. Ketika transaksi berlanjut, tekanan jual menunjukkan betapa cepat kekhawatiran tata kelola berubah menjadi persoalan harga.
MSCI pada 15 Oktober membuka konsultasi untuk mengubah klasifikasi Indonesia dari Emerging Market menjadi Standalone Market. Keputusan final dijadwalkan paling lambat 30 Juni 2027, setelah masukan pasar dikumpulkan hingga 30 April. Tenggat tersebut memberi waktu, tetapi tidak menjamin Indonesia terhindar dari penurunan status.
Masalah yang diangkat MSCI berpusat pada transparansi struktur kepemilikan saham dan dugaan perdagangan terkoordinasi. Sejumlah pelaku pasar juga menilai penegakan aturan belum menunjukkan hasil konsisten. Bagi investor global, pasar yang sulit dibaca meningkatkan risiko menghitung harga wajar dan ketersediaan saham publik.
MSCI mengakui regulator Indonesia sudah mengumumkan sejumlah reformasi penting. Langkah itu mencakup pengungkapan pemegang saham di atas satu persen dan klasifikasi investor lebih terperinci. Ada pula pelaporan konsentrasi kepemilikan tinggi serta peta jalan peningkatan batas minimum saham publik menjadi 15 persen.
Akan tetapi, pengumuman kebijakan belum cukup untuk meredakan kekhawatiran lembaga indeks tersebut. MSCI menekankan perlunya penerapan konsisten dan bukti dampak nyata yang bertahan. Pasar membutuhkan perubahan yang terlihat dalam praktik, bukan sekadar aturan baru yang tersimpan rapi dalam dokumen.
Di sinilah tuntutan Airlangga menjadi penting bagi otoritas bursa dan regulator. Mereka perlu menjabarkan siapa mengerjakan apa, kapan target tercapai, serta bagaimana hasilnya diukur. Tanpa ukuran yang jelas, investor akan kesulitan membedakan reformasi sungguhan dari pengumuman yang sekadar menenangkan keadaan.
Airlangga juga menilai pengumuman MSCI datang lebih awal daripada perkiraan sebelumnya. Semula, pelaku pasar memperkirakan perkembangan berikutnya muncul pada November. Percepatan tersebut mempersempit ruang untuk berasumsi, sekaligus menambah urgensi bagi regulator menunjukkan kemajuan yang bisa diverifikasi.
Wakil Menteri Koordinator Bidang Perekonomian Dradjad Hari Wibowo mengambil pendekatan berbeda kepada investor domestik. Ia meminta mereka menghitung risiko dan prospek perusahaan secara mandiri, alih-alih mengikuti kepanikan pasar. “Mereka tidak selalu benar,” ujarnya mengenai penilaian MSCI.
Dradjad menegaskan, kritik terhadap MSCI bukan alasan mengabaikan masalah tata kelola. Menurut dia, investor perlu menilai fundamental emiten, termasuk kemampuan perusahaan menghasilkan pendapatan. Ia mencontohkan proyeksi pertumbuhan pendapatan emiten konsumer sekitar 5,9 persen pada kuartal ketiga 2026.
Pesan tersebut menempatkan investor pada dua pekerjaan sekaligus: mengukur nilai saham dan memahami risiko sistemik. Perusahaan dengan prospek bisnis baik tetap beroperasi dalam pasar yang membutuhkan transparansi. Karena itu, analisis fundamental tidak menghapus kebutuhan memperbaiki aturan serta pengawasan perdagangan.
Gejolak hari Jumat memperlihatkan bagaimana keputusan klasifikasi indeks dapat memengaruhi psikologi pasar. Investor internasional menggunakan indeks MSCI sebagai salah satu acuan alokasi dana. Jika status Indonesia berubah, sebagian strategi investasi dapat ikut berubah, bergantung mandat dan aturan masing-masing pengelola dana.
Reuters melaporkan potensi perubahan status memicu kekhawatiran arus modal keluar dari saham Indonesia. Besarnya dampak aktual tetap bergantung pada keputusan akhir dan respons pengelola investasi. Karena itu, angka potensi arus keluar tidak boleh diperlakukan sebagai kepastian transaksi yang langsung terjadi.
MSCI juga mempertahankan pembekuan sejumlah perubahan indeks untuk sekuritas Indonesia sampai pemberitahuan lebih lanjut. Kebijakan itu mencakup penambahan faktor inklusi asing dan jumlah saham, serta penambahan konstituen indeks tertentu. Langkah tersebut membatasi perubahan bobot dan komposisi indeks selama persoalan aksesibilitas pasar dievaluasi.
Bagi Indonesia, status Standalone Market bukan sekadar pergantian label pada tabel investasi global. Klasifikasi tersebut dapat mengurangi keterlibatan saham Indonesia dalam indeks yang menjadi acuan sebagian dana internasional. Dampak akhirnya bergantung pada mandat investasi, likuiditas, serta keputusan masing-masing investor.
Karena itu, reformasi perlu menyentuh persoalan yang dikeluhkan pasar secara langsung. Informasi kepemilikan harus mudah ditelusuri, konsentrasi saham perlu terungkap, dan dugaan pelanggaran membutuhkan penanganan kredibel. Transparansi baru bernilai ketika pelaku pasar melihat penerapan aturan berlangsung konsisten.
Bursa dan regulator juga menghadapi pekerjaan menjelaskan kemajuan reformasi kepada investor dalam negeri. Penjelasan perlu disertai data, jadwal, serta ukuran hasil yang dapat diuji. Komunikasi tanpa bukti berisiko terdengar seperti pengeras suara di ruangan kosong.
Sementara itu, investor domestik tidak perlu menjadikan setiap kabar negatif sebagai aba-aba menjual seluruh saham. Keputusan sebaiknya mempertimbangkan kondisi keuangan emiten, valuasi, likuiditas, dan toleransi risiko pribadi. Sikap tenang tetap perlu dibarengi kehati-hatian, bukan keyakinan berlebihan saat pasar bergejolak.
Tenggat MSCI kini memberikan kalender kerja yang tidak bisa diabaikan otoritas Indonesia. Masukan pasar ditutup pada 30 April 2027, sedangkan keputusan final menyusul paling lambat 30 Juni. Sebelum tanggal tersebut, bukti perubahan menjadi bekal utama untuk meyakinkan investor global.
Pemerintah, BEI, OJK, dan KSEI perlu menyelaraskan langkah agar reformasi tidak berjalan sendiri-sendiri. Perubahan aturan harus diikuti pengawasan, keterbukaan data, dan penegakan yang dapat dirasakan pelaku pasar. Keberhasilan tidak cukup diukur dari jumlah kebijakan yang diumumkan, melainkan dari dampaknya.
Pada akhirnya, pasar modal tidak meminta sulap untuk memulihkan kepercayaan dalam semalam. Investor membutuhkan aturan yang jelas, data yang terbuka, dan penindakan yang konsisten. Desakan Airlangga kini menguji apakah reformasi Indonesia sanggup keluar dari ruang konferensi menuju praktik sehari-hari. --Pasar saham Indonesia sedang meminta jawaban, bukan sekadar penjelasan panjang dari pejabat. Setelah MSCI membuka kemungkinan menurunkan status Indonesia, Airlangga Hartarto meminta Bursa Efek Indonesia menyiapkan langkah konkret. Taruhannya bukan cuma angka indeks, melainkan kepercayaan investor terhadap aturan permainan.
Menteri Koordinator Bidang Perekonomian itu menuntut reformasi pasar modal memiliki tahapan jelas dan jadwal terukur. Pesannya menyasar Bursa Efek Indonesia, yang harus membuktikan perbaikan tata kelola. Bagi investor, janji reformasi tanpa bukti ibarat papan petunjuk menuju jalan buntu.
Airlangga menyampaikan desakan tersebut di Jakarta, Jumat, 16 Oktober 2026. Ia meminta bursa menyiapkan “langkahnya konkret beserta timelinenya” untuk menindaklanjuti pengumuman MSCI. Artinya, pemerintah menginginkan pekerjaan yang dapat diperiksa, bukan sekadar daftar rencana.
Desakan itu muncul ketika pasar menghadapi tekanan luar biasa setelah pengumuman penyedia indeks global tersebut. Indeks Harga Saham Gabungan akhirnya ditutup anjlok 11,57 persen ke level 5.185,10. Penurunan itu menjadi yang terdalam sejak Januari 1998, menurut laporan Reuters dan data pasar.
Pada pembukaan perdagangan, tekanan sudah terasa sebelum investor sempat mencerna seluruh dampaknya. IHSG merosot lebih dari delapan persen hingga perdagangan dihentikan sementara. Ketika transaksi berlanjut, tekanan jual menunjukkan betapa cepat kekhawatiran tata kelola berubah menjadi persoalan harga.
MSCI pada 15 Oktober membuka konsultasi untuk mengubah klasifikasi Indonesia dari Emerging Market menjadi Standalone Market. Keputusan final dijadwalkan paling lambat 30 Juni 2027, setelah masukan pasar dikumpulkan hingga 30 April. Tenggat tersebut memberi waktu, tetapi tidak menjamin Indonesia terhindar dari penurunan status.
Masalah yang diangkat MSCI berpusat pada transparansi struktur kepemilikan saham dan dugaan perdagangan terkoordinasi. Sejumlah pelaku pasar juga menilai penegakan aturan belum menunjukkan hasil konsisten. Bagi investor global, pasar yang sulit dibaca meningkatkan risiko menghitung harga wajar dan ketersediaan saham publik.
MSCI mengakui regulator Indonesia sudah mengumumkan sejumlah reformasi penting. Langkah itu mencakup pengungkapan pemegang saham di atas satu persen dan klasifikasi investor lebih terperinci. Ada pula pelaporan konsentrasi kepemilikan tinggi serta peta jalan peningkatan batas minimum saham publik menjadi 15 persen.
Akan tetapi, pengumuman kebijakan belum cukup untuk meredakan kekhawatiran lembaga indeks tersebut. MSCI menekankan perlunya penerapan konsisten dan bukti dampak nyata yang bertahan. Pasar membutuhkan perubahan yang terlihat dalam praktik, bukan sekadar aturan baru yang tersimpan rapi dalam dokumen.
Di sinilah tuntutan Airlangga menjadi penting bagi otoritas bursa dan regulator. Mereka perlu menjabarkan siapa mengerjakan apa, kapan target tercapai, serta bagaimana hasilnya diukur. Tanpa ukuran yang jelas, investor akan kesulitan membedakan reformasi sungguhan dari pengumuman yang sekadar menenangkan keadaan.
Airlangga juga menilai pengumuman MSCI datang lebih awal daripada perkiraan sebelumnya. Semula, pelaku pasar memperkirakan perkembangan berikutnya muncul pada November. Percepatan tersebut mempersempit ruang untuk berasumsi, sekaligus menambah urgensi bagi regulator menunjukkan kemajuan yang bisa diverifikasi.
Wakil Menteri Koordinator Bidang Perekonomian Dradjad Hari Wibowo mengambil pendekatan berbeda kepada investor domestik. Ia meminta mereka menghitung risiko dan prospek perusahaan secara mandiri, alih-alih mengikuti kepanikan pasar. “Mereka tidak selalu benar,” ujarnya mengenai penilaian MSCI.
Dradjad menegaskan, kritik terhadap MSCI bukan alasan mengabaikan masalah tata kelola. Menurut dia, investor perlu menilai fundamental emiten, termasuk kemampuan perusahaan menghasilkan pendapatan. Ia mencontohkan proyeksi pertumbuhan pendapatan emiten konsumer sekitar 5,9 persen pada kuartal ketiga 2026.
Pesan tersebut menempatkan investor pada dua pekerjaan sekaligus: mengukur nilai saham dan memahami risiko sistemik. Perusahaan dengan prospek bisnis baik tetap beroperasi dalam pasar yang membutuhkan transparansi. Karena itu, analisis fundamental tidak menghapus kebutuhan memperbaiki aturan serta pengawasan perdagangan.
Gejolak hari Jumat memperlihatkan bagaimana keputusan klasifikasi indeks dapat memengaruhi psikologi pasar. Investor internasional menggunakan indeks MSCI sebagai salah satu acuan alokasi dana. Jika status Indonesia berubah, sebagian strategi investasi dapat ikut berubah, bergantung mandat dan aturan masing-masing pengelola dana.
Reuters melaporkan potensi perubahan status memicu kekhawatiran arus modal keluar dari saham Indonesia. Besarnya dampak aktual tetap bergantung pada keputusan akhir dan respons pengelola investasi. Karena itu, angka potensi arus keluar tidak boleh diperlakukan sebagai kepastian transaksi yang langsung terjadi.
MSCI juga mempertahankan pembekuan sejumlah perubahan indeks untuk sekuritas Indonesia sampai pemberitahuan lebih lanjut. Kebijakan itu mencakup penambahan faktor inklusi asing dan jumlah saham, serta penambahan konstituen indeks tertentu. Langkah tersebut membatasi perubahan bobot dan komposisi indeks selama persoalan aksesibilitas pasar dievaluasi.
Bagi Indonesia, status Standalone Market bukan sekadar pergantian label pada tabel investasi global. Klasifikasi tersebut dapat mengurangi keterlibatan saham Indonesia dalam indeks yang menjadi acuan sebagian dana internasional. Dampak akhirnya bergantung pada mandat investasi, likuiditas, serta keputusan masing-masing investor.
Karena itu, reformasi perlu menyentuh persoalan yang dikeluhkan pasar secara langsung. Informasi kepemilikan harus mudah ditelusuri, konsentrasi saham perlu terungkap, dan dugaan pelanggaran membutuhkan penanganan kredibel. Transparansi baru bernilai ketika pelaku pasar melihat penerapan aturan berlangsung konsisten.
Bursa dan regulator juga menghadapi pekerjaan menjelaskan kemajuan reformasi kepada investor dalam negeri. Penjelasan perlu disertai data, jadwal, serta ukuran hasil yang dapat diuji. Komunikasi tanpa bukti berisiko terdengar seperti pengeras suara di ruangan kosong.
Sementara itu, investor domestik tidak perlu menjadikan setiap kabar negatif sebagai aba-aba menjual seluruh saham. Keputusan sebaiknya mempertimbangkan kondisi keuangan emiten, valuasi, likuiditas, dan toleransi risiko pribadi. Sikap tenang tetap perlu dibarengi kehati-hatian, bukan keyakinan berlebihan saat pasar bergejolak.
Tenggat MSCI kini memberikan kalender kerja yang tidak bisa diabaikan otoritas Indonesia. Masukan pasar ditutup pada 30 April 2027, sedangkan keputusan final menyusul paling lambat 30 Juni. Sebelum tanggal tersebut, bukti perubahan menjadi bekal utama untuk meyakinkan investor global.
Pemerintah, BEI, OJK, dan KSEI perlu menyelaraskan langkah agar reformasi tidak berjalan sendiri-sendiri. Perubahan aturan harus diikuti pengawasan, keterbukaan data, dan penegakan yang dapat dirasakan pelaku pasar. Keberhasilan tidak cukup diukur dari jumlah kebijakan yang diumumkan, melainkan dari dampaknya.
Pada akhirnya, pasar modal tidak meminta sulap untuk memulihkan kepercayaan dalam semalam. Investor membutuhkan aturan yang jelas, data yang terbuka, dan penindakan yang konsisten. Desakan Airlangga kini menguji apakah reformasi Indonesia sanggup keluar dari ruang konferensi menuju praktik sehari-hari.
Sumber: SM News.com